- How it works: o CDB de 100% do CDI rende, antes do imposto, o mesmo que a taxa DI.
- Imposto: IR regressivo de 22,5% a 15% sobre o rendimento; IOF só antes de 30 dias.
- Exemplo hipotético: com CDI de 12% ao ano, R$ 10.000,00 rendem R$ 947,92 líquidos em 360 dias.
- Garantia: FGC até R$ 250 mil por CPF e por instituição.
Quanto rende um CDB que paga 100% do CDI depende da taxa do CDI, do prazo e do imposto de renda. Este guia faz a conta com um exemplo hipotético de R$ 10.000,00.
Ninguém sabe qual será o CDI nos próximos meses. Por isso, a simulação usa três taxas redondas (10%, 12% e 14% ao ano) como hipótese, e não como previsão.
Quanto Rende um CDB 100% do CDI: a Lógica da Conta
O Certificado de Depósito Bancário (CDB) é um título emitido por instituições financeiras para captar recursos, como descreve o glossário Bora Investir, da B3. Em troca do dinheiro, o banco paga um rendimento a quem emprestou. Para conhecer o produto, veja o guia o que é CDB.
Quando o CDB é pós-fixado e paga 100% do CDI, a taxa diária do título é igual à taxa DI do dia. A Taxa DI é a média ponderada dos depósitos interfinanceiros de um dia, prefixados, registrados na B3, e funciona como principal referência de juros do mercado (B3, página de Depósito Interfinanceiro, consultada em 31/10/2026).
Ela é divulgada em base anual, com 252 dias úteis por ano, porque a taxa de um único dia é muito pequena (B3, metodologia do índice DI). Se quiser revisar o conceito, leia o que é o CDI.
Na prática, quanto rende um CDB desse tipo é o CDI do período, multiplicado pelo percentual contratado, menos imposto. Com 100%, o rendimento bruto acompanha o CDI. Com 110%, a taxa diária é multiplicada por 1,10; com 90%, por 0,90.
Onde a Selic Entra em Quanto Rende um CDB
O CDI costuma andar muito perto da meta da taxa Selic, mas a taxa do dia vem da B3. Por isso, olhar a Selic dá uma noção de nível, mas não diz exatamente quanto rende um CDB no seu prazo.
Simulação: Quanto Rende um CDB de R$ 10.000 com 100% do CDI
Como o Cálculo Foi Feito
Para mostrar quanto rende um CDB em cada prazo, o cálculo converte primeiro os dias corridos em dias úteis, multiplicando por 252 e dividindo por 365, com arredondamento ao inteiro mais próximo. Depois, o rendimento bruto sai com a fórmula valor × [(1 + CDI)^(dias úteis ÷ 252) − 1].
Em seguida, aplica-se a alíquota regressiva de IR sobre o rendimento, e não sobre o valor total. Os valores foram arredondados ao centavo, e a conta foi feita por código, com conferência de que bruto menos imposto é igual ao líquido.
Tabela: Quanto Rende um CDB em Cada Prazo
| CDI hipotético | Deadline | Gross income | Income tax rate | IR retido | Net income | Valor final |
|---|---|---|---|---|---|---|
| 10% per year | 180 dias (124 dias úteis) | R$ 480,16 | 22,50% | R$ 108,04 | R$ 372,12 | R$ 10.372,12 |
| 10% per year | 360 dias (249 dias úteis) | R$ 987,53 | 20,00% | R$ 197,51 | R$ 790,02 | R$ 10.790,02 |
| 10% per year | 720 dias (497 dias úteis) | R$ 2.068,01 | 17,50% | R$ 361,90 | R$ 1.706,11 | R$ 11.706,11 |
| 10% per year | 1.080 dias (746 dias úteis) | R$ 3.259,75 | 15,00% | R$ 488,96 | R$ 2.770,79 | R$ 12.770,79 |
| 12% ao ano | 180 dias (124 dias úteis) | R$ 573,49 | 22,50% | R$ 129,04 | R$ 444,45 | R$ 10.444,45 |
| 12% ao ano | 360 dias (249 dias úteis) | R$ 1.184,90 | 20,00% | R$ 236,98 | R$ 947,92 | R$ 10.947,92 |
| 12% ao ano | 720 dias (497 dias úteis) | R$ 2.504,57 | 17,50% | R$ 438,30 | R$ 2.066,27 | R$ 12.066,27 |
| 12% ao ano | 1.080 dias (746 dias úteis) | R$ 3.986,24 | 15,00% | R$ 597,94 | R$ 3.388,30 | R$ 13.388,30 |
| 14% ao ano | 180 dias (124 dias úteis) | R$ 665,98 | 22,50% | R$ 149,85 | R$ 516,13 | R$ 10.516,13 |
| 14% ao ano | 360 dias (249 dias úteis) | R$ 1.382,23 | 20,00% | R$ 276,45 | R$ 1.105,78 | R$ 11.105,78 |
| 14% ao ano | 720 dias (497 dias úteis) | R$ 2.948,78 | 17,50% | R$ 516,04 | R$ 2.432,74 | R$ 12.432,74 |
| 14% ao ano | 1.080 dias (746 dias úteis) | R$ 4.738,61 | 15,00% | R$ 710,79 | R$ 4.027,82 | R$ 14.027,82 |
Quanto Rende um CDB em Cada Cenário
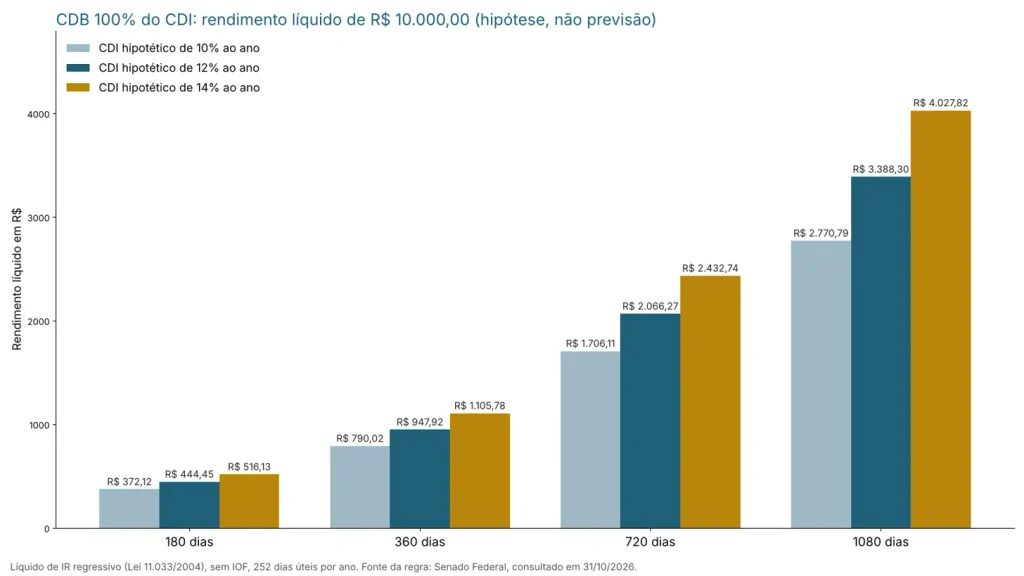
Repare no efeito do prazo. Com CDI de 12% ao ano, 180 dias deixam R$ 444,45 líquidos, enquanto 1.080 dias chegam a R$ 3.388,30. Parte da diferença vem dos juros compostos e parte da alíquota, que cai de 22,5% para 15%.
Já o efeito da taxa aparece ao comparar as linhas do mesmo prazo. Em 360 dias, o rendimento líquido vai de R$ 790,02 (CDI de 10%) a R$ 1.105,78 (CDI de 14%). Por isso, o quanto rende um CDB de 100% do CDI muda tanto com o ciclo de juros. Para outras contas com o CDI, veja how to calculate profitability with CDI.
Quanto Rende um CDB Depois do IR e do IOF
O imposto de renda sobre renda fixa segue uma tabela regressiva, prevista na Lei 11.033/2004, artigo 1º. Ele incide só sobre o rendimento e é retido na fonte pela instituição, conforme o texto da lei (consultado em 31/10/2026). Quem quer saber quanto rende um CDB de verdade precisa olhar o valor líquido, depois do imposto.
| Application Deadline | Alíquota de IR sobre o rendimento |
|---|---|
| Up to 180 days | 22,5% |
| From 181 to 360 days | 20% |
| From 361 to 720 days | 17,5% |
| Over 720 days | 15% |
Além do IR, existe o Imposto sobre Operações Financeiras (IOF) em resgates feitos antes de 30 dias. Ele é regressivo: parte de 96% do rendimento no primeiro dia e chega a zero a partir do trigésimo, incidindo só sobre o rendimento, e o IR é calculado sobre o que sobra (Decreto 6.306/2007, artigo 32, consultado em 31/10/2026). Para saber mais, leia What is income tax?.
Na declaração anual, o CDB é tributado exclusivamente na fonte. O rendimento vai em Rendimentos Sujeitos à Tributação Exclusiva/Definitiva, com código 06, e o saldo em Bens e Direitos (B3, Bora Investir, como declarar CDBs, consultado em 31/10/2026).
O Que Muda Quanto Rende um CDB Além da Taxa
A taxa e o imposto não esgotam o tema. Alguns pontos também mudam quanto rende um CDB e merecem leitura antes de qualquer decisão:
- Percentual do CDI: 100% não é igual a 95% nem a 110%; leia o percentual no contrato do título.
- Prazo e vencimento: o IR cai com o tempo, mas o dinheiro pode ficar preso até a data final.
- Liquidity: há CDBs com resgate diário e outros só no vencimento; as regras estão nas condições do título. Veja Liquidity in investments refers to how easily and quickly an asset can be converted into cash without significantly affecting its price.Here's a breakdown:* **High Liquidity:** Assets that are highly liquid can be sold quickly at or near their market value. Examples include cash, money market accounts, and actively traded stocks. * **Low Liquidity:** Assets that are illiquid can be difficult to sell quickly without accepting a lower price. Examples include real estate, private equity, and collectibles.**Why is liquidity important?*** **Meeting Financial Obligations:** If you need cash unexpectedly for emergencies or other expenses, you'll want to be able to access your funds easily. * **Investment Flexibility:** Liquidity allows you to take advantage of new investment opportunities as they arise. * **Risk Management:** In volatile markets, having liquid assets can help you avoid being forced to sell less liquid assets at a loss.When considering an investment, it's important to understand its liquidity and how it fits into your overall financial plan..
- Risco do emissor: o banco pode não pagar; a garantia do FGC tem limite, como mostra a próxima seção.
Garantia do FGC: até Onde Vai a Proteção
Quanto rende um CDB importa, mas o risco do emissor também. O CDB está entre os produtos cobertos pela garantia ordinária do FGC. O limite é de até R$ 250 mil por CPF ou CNPJ, em cada instituição associada ou conglomerado financeiro, e de R$ 1 milhão por período de quatro anos, somando liquidações diferentes (FGC, material de apoio, versão de dezembro de 2025).
O saldo considerado soma principal e rendimento até a data da liquidação, e o imposto é descontado. O que passar do limite vira crédito contra a massa liquidada. Assim, o valor que o FGC cobre pode ser menor ou maior do que o saldo final calculado na simulação. Em conta conjunta, o limite é dividido igualmente entre os titulares, e fundos de investimento não entram nessa cobertura.
What Has Changed and What Hasn't
Situação em 31/10/2026, conforme o texto legal.
- What has changed: a Medida Provisória 1.303/2025 propunha uma alíquota única para parte dos investimentos e perdeu a vigência em 08/10/2025, depois de a Câmara retirá-la da pauta. Os efeitos dela terminaram, segundo a nota oficial do Planalto.
- O que não mudou: a tabela regressiva de 22,5% a 15% continua prevista na Lei 11.033/2004, artigo 1º.
- Ainda em discussão: qualquer nova regra depende de lei aprovada; projeto ou proposta não vale como regra em vigor.
Em resumo, quanto rende um CDB com 100% do CDI muda com a taxa, com o prazo e com a alíquota. O gráfico abaixo reúne os resultados líquidos da tabela.
{{IMAGEM_03}}
See also: O que é CDB: guia completo para iniciantes
Frequently Asked Questions
Quanto rende um CDB 100% do CDI no primeiro ano?
Quanto rende um CDB no primeiro ano depende do CDI. Na hipótese de 12% ao ano, R$ 10.000,00 rendem R$ 947,92 líquidos em 360 dias; com 10%, R$ 790,02. É um cálculo hipotético, não uma previsão.
O CDB 100% do CDI tem garantia?
Tem a garantia ordinária do FGC, até R$ 250 mil por CPF e por instituição, na data da fonte. Acima disso, o risco do emissor volta a pesar, mesmo que a conta de quanto rende um CDB pareça boa.
Como saber o imposto do meu resgate?
Para saber quanto rende um CDB depois do imposto, lembre que a instituição retém o IR conforme os dias corridos da aplicação, pela tabela de 22,5% a 15%. Para o seu caso, consulte a Receita Federal ou um contador.
Quanto rende um CDB se eu resgatar antes do vencimento?
Depende das condições de cada título, e o resultado de quanto rende um CDB nesse caso muda. Em resgates antes de 30 dias, há também o IOF, cobrado só sobre o rendimento.
- Senado Federal, Lei 11.033/2004 (acesso em 31/10/2026)
- Presidência da República, Decreto 6.306/2007 (acesso em 31/10/2026)
- FGC, material de apoio, versão de dezembro de 2025 (acesso em 31/10/2026)
- B3, Depósito Interfinanceiro (acesso em 31/10/2026)
- B3, metodologia do índice DI (acesso em 31/10/2026)
- B3, Bora Investir, glossário: CDB (acesso em 31/10/2026)
- B3, Bora Investir, como declarar CDBs (acesso em 31/10/2026)
- Banco Central do Brasil, comunicado do Copom, 281ª reunião (16/09/2026)
Notice: este conteúdo tem fim educacional e informativo. Não é recomendação de investimento, consultoria nem análise de valores mobiliários, e não considera a sua situação, seus objetivos nem a sua tolerância a risco. Todo investimento envolve riscos, e rentabilidade passada não garante rentabilidade futura. Taxas, impostos e regras mudam: os dados foram pesquisados nas fontes oficiais indicadas, na data informada no início. Consulte um profissional habilitado antes de decidir. As imagens ilustrativas, quando criadas por inteligência artificial, não mostram instituições, produtos ou pessoas reais.