- O que é: a isenção de imposto de renda de 2026 é uma redução do imposto mensal, criada pela Lei 15.270/2025, que zera a cobrança sobre rendimentos tributáveis de até R$ 5.000,00 por mês.
- Transição: entre R$ 5.000,01 e R$ 7.350,00 a redução diminui por fórmula e acaba no limite superior.
- Declaração anual: há uma redução própria, de até R$ 2.694,15, para rendimentos de 2026 declarados em 2027.
- Atenção: obrigação de declarar é outra regra, definida todo ano pela Receita Federal.
Isenção de imposto de renda em 2026 em poucas linhas
A isenção de imposto de renda de 2026 não é uma tabela nova: é um desconto aplicado sobre o imposto que a tabela já calcula. Esse desconto zera a cobrança para quem recebe até certo valor. A lei que o criou produz efeitos desde 1º de janeiro de 2026.
Na prática, quem tem rendimentos tributáveis de até R$ 5.000,00 por mês deixa de pagar imposto sobre eles. Acima desse valor, a vantagem diminui aos poucos e some em R$ 7.350,00, de modo que ninguém cai de repente numa cobrança cheia.
Este guia mostra como a conta funciona e traz um exemplo hipotético, calculado passo a passo. Ele também separa três assuntos que costumam ser misturados: a redução na fonte, o ajuste anual e a obrigação de declarar.
A isenção de imposto de renda em 2026: o que a lei mudou
A Lei 15.270/2025 alterou a Lei 9.250/1995 e passou a valer em 1º de janeiro de 2026 (art. 8º). O ponto central está no art. 3º-A: uma redução mensal do imposto, aplicada depois do cálculo pela tabela progressiva.
Assim, o imposto continua sendo calculado como antes. Depois, entra a redução, que pode chegar a R$ 312,89 e, nessa faixa, deixa o imposto devido em zero. A regra vale também para a retenção sobre o 13º salário (art. 3º-A, § 3º).
A redução tem um teto: ela não pode ser maior que o imposto calculado pela tabela (art. 3º-A, § 1º). Por isso, o imposto nunca fica negativo por causa dela.
Como a redução diminui entre R$ 5.000,01 e R$ 7.350,00
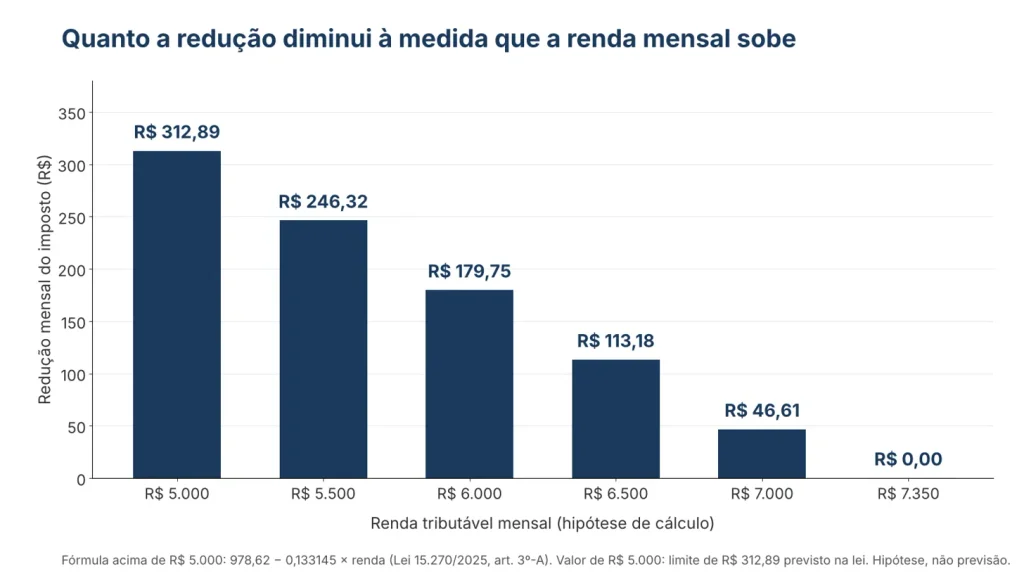
Na faixa de transição, a isenção de imposto de renda deixa de ser total, e o art. 3º-A manda usar uma fórmula: R$ 978,62 menos 0,133145 multiplicado pela renda tributável do mês. Quanto maior a renda, menor a redução, até chegar a zero no limite superior.
Acima de R$ 7.350,00 não há redução (art. 3º-A, § 2º). Como a fórmula termina em zero exatamente nesse ponto, a passagem de uma faixa para outra é gradual. A base da conta é a renda tributável mensal, dado que o holerite e o informe de rendimentos costumam trazer.
Exemplo hipotético da isenção de imposto de renda na faixa de transição
A tabela a seguir aplica a fórmula do art. 3º-A a valores redondos. Os cálculos foram executados por código, com arredondamento ao centavo, e servem apenas para mostrar o ritmo da redução.
| Renda tributável mensal | Cálculo da redução | Redução (R$) |
|---|---|---|
| R$ 5.000,00 | limite da faixa de isenção | até R$ 312,89 |
| R$ 5.500,00 | 978,62 − 0,133145 × 5.500 | R$ 246,32 |
| R$ 6.000,00 | 978,62 − 0,133145 × 6.000 | R$ 179,75 |
| R$ 6.500,00 | 978,62 − 0,133145 × 6.500 | R$ 113,18 |
| R$ 7.000,00 | 978,62 − 0,133145 × 7.000 | R$ 46,61 |
| R$ 7.350,00 | 978,62 − 0,133145 × 7.350 | R$ 0,00 (zera) |
Repare que, a cada R$ 500,00 a mais de renda, a redução cai cerca de R$ 66,57. É esse ritmo constante que evita um ‘degrau’ entre quem ganha pouco abaixo e pouco acima de um limite.
Isenção de imposto de renda na declaração anual: o que vale em 2027
A declaração anual tem uma redução própria, prevista no art. 11-A. Ela vale para os rendimentos do ano-calendário de 2026, que serão declarados em 2027 (exercício 2027).
Para rendimentos tributáveis anuais de até R$ 60.000,00, a redução chega a R$ 2.694,15 e zera o imposto devido. Entre R$ 60.000,01 e R$ 88.200,00 vale a fórmula R$ 8.429,73 menos 0,095575 vezes a renda anual. Acima de R$ 88.200,00 não há redução. O teto também existe aqui: ela não passa do imposto anual calculado (art. 11-A, § 1º).
Os limites anuais da isenção de imposto de renda são os mensais vezes 12 (5.000 × 12 = 60.000 e 7.350 × 12 = 88.200). Veja três hipóteses de cálculo, que não são previsão:
- Renda anual de R$ 65.000,00: 8.429,73 − 0,095575 × 65.000 = R$ 2.217,36.
- Renda anual de R$ 70.000,00: 8.429,73 − 0,095575 × 70.000 = R$ 1.739,48.
- Renda anual de R$ 80.000,00: 8.429,73 − 0,095575 × 80.000 = R$ 783,73.
A declaração entregue em 2026 trata de rendimentos de 2025, ano anterior aos efeitos da lei. Por isso, ela não usa essa redução (art. 8º).
Ter isenção de imposto de renda não significa estar dispensado de declarar
Quem não paga imposto pode, mesmo assim, ser obrigado a entregar a declaração. A Receita Federal define a obrigatoriedade todo ano, em instrução normativa, com critérios próprios. Um deles é o total de rendimentos tributáveis recebidos no ano.
Para a declaração de 2026 (ano-calendário 2025), a Receita informou que declara quem recebeu mais de R$ 35.584,00 em rendimentos tributáveis no ano, entre outros critérios (nota do Ministério da Fazenda). A regra do exercício 2027 será fixada pela Receita; confira a instrução normativa vigente antes de decidir não declarar.
Para saber quem pode ficar de fora, veja quem não precisa declarar o imposto de renda. Já quem declarou e teve pendência encontra caminhos em o que fazer ao cair na malha fina.
O que não é isenção: dividendos e imposto mínimo
A mesma lei trata de rendas altas, e isso costuma gerar confusão: dividendos não entram na isenção de imposto de renda do art. 3º-A. Dividendos acima de R$ 50.000,00 em um mês, pagos por uma mesma empresa a uma pessoa física residente, sofrem retenção de 10% sobre o total (art. 6º-A). Há exceções para lucros apurados até 2025 e aprovados até 31/12/2025 (art. 6º-A, § 3º). Para entender o pagamento em si, leia o que são dividendos.
Existe ainda um imposto mínimo, previsto no art. 16-A, a partir do exercício 2027. Ele alcança quem soma mais de R$ 600.000,00 de renda no ano, com alíquota máxima de 10%. São regras separadas da redução de que trata este guia.
O Que Mudou e o Que Não Mudou
Situação em 27/10/2026, conforme o texto legal.
- O que mudou: a Lei 15.270/2025 criou as reduções dos arts. 3º-A e 11-A e as regras dos arts. 6º-A e 16-A, com efeitos desde 1º de janeiro de 2026 (art. 8º), conforme o texto no Planalto.
- O que não mudou: a tabela progressiva continua sendo a base do cálculo, e a isenção de imposto de renda segue sendo uma redução sobre o imposto calculado. A obrigatoriedade de declarar depende da instrução normativa de cada ano.
- Ainda em discussão: o art. 6º manda o Executivo enviar ao Congresso, em até um ano, um projeto sobre a política de atualização dos valores do imposto. Por enquanto, é só previsão de projeto, não regra em vigor.
Como conferir se a isenção de imposto de renda vale para o seu caso
- Separe a renda tributável do mês: pegue o holerite e identifique o valor usado como base do imposto.
- Compare com as faixas: veja se o valor fica na faixa de isenção de imposto de renda, na de transição ou acima dela.
- Calcule a redução: use a fórmula da faixa correspondente e lembre que a redução não passa do imposto calculado.
- Revise o informe de rendimentos: confirme se o imposto retido na fonte bate com o que a regra prevê.
- Em caso de dúvida, pergunte: a Receita Federal e o contador respondem sobre o seu caso, que este texto não analisa.
Veja também: Seu guia de imposto de renda
Perguntas Frequentes
Quem tem isenção de imposto de renda em 2026?
Quem tem rendimentos tributáveis mensais de até R$ 5.000,00 fica com imposto zero depois da redução do art. 3º-A. Entre esse valor e R$ 7.350,00 a redução é parcial, e acima disso ela não existe.
A redução vale para o 13º salário?
Sim. O art. 3º-A, § 3º, estende a regra à retenção do imposto sobre o 13º salário.
A isenção de imposto de renda dispensa a declaração anual?
Não necessariamente. A obrigação de declarar segue critérios definidos pela Receita a cada ano, como o total de rendimentos tributáveis. Confira a instrução normativa vigente.
Dividendos têm isenção?
A lei prevê retenção de 10% sobre dividendos acima de R$ 50.000,00 por mês pagos por uma mesma empresa. Há exceções para lucros de até 2025 (art. 6º-A).
Antes de concluir algo sobre a sua declaração, abra o holerite e separe a renda tributável. Compare esse número com as faixas deste guia, pois é ele que decide como a isenção de imposto de renda de 2026 se aplica a você.
- Presidência da República, Lei 15.270/2025 (texto no Planalto) (acesso em 27/10/2026)
- Câmara dos Deputados, Lei 15.270/2025 (publicação original) (acesso em 27/10/2026)
- Ministério da Fazenda, regras da declaração do IRPF 2026 (acesso em 27/10/2026)
Aviso: este conteúdo tem fim educacional e informativo. Não é recomendação de investimento, consultoria nem análise de valores mobiliários, e não considera a sua situação, seus objetivos nem a sua tolerância a risco. Todo investimento envolve riscos, e rentabilidade passada não garante rentabilidade futura. Taxas, impostos e regras mudam: os dados foram pesquisados nas fontes oficiais indicadas, na data informada no início. Consulte um profissional habilitado antes de decidir. As imagens ilustrativas, quando criadas por inteligência artificial, não mostram instituições, produtos ou pessoas reais.