- O que é: cartão sem anuidade é aquele em que o emissor não cobra uma única tarifa, a anuidade. As demais cobranças previstas em regra continuam possíveis.
- Onde o custo aparece: tarifas de uso, juros do rotativo e do parcelamento, multa e juros por atraso, e IOF.
- Principais riscos: deixar a fatura ser paga só em parte e ver a dívida crescer; compras e saques no exterior com imposto adicional.
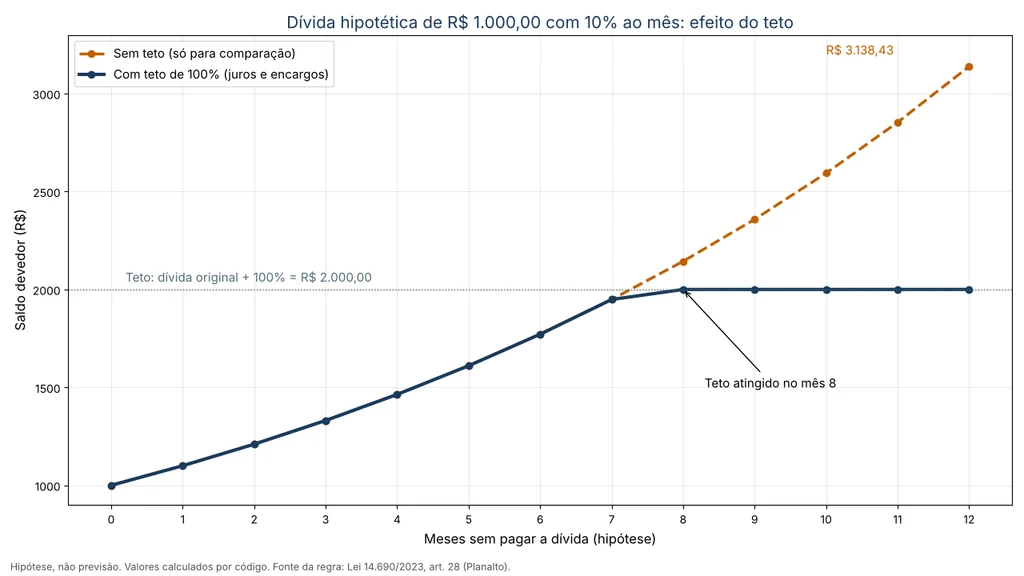
- Proteção em regra: o total de juros e encargos de rotativo e parcelamento tem um teto de 100% da dívida original.
- Para quem é o guia: quem está escolhendo ou já usa um cartão sem anuidade e quer entender o custo real.
‘Sem anuidade’ costuma ser lido como ‘sem custo’. Não é a mesma coisa. A expressão fala de uma tarifa só, a cobrada pela manutenção do cartão, e deixa de fora o resto do que um cartão de crédito pode custar.
Este guia separa os custos em quatro grupos: tarifas, juros, encargos de atraso e imposto. Em cada um, mostra o que a regra oficial diz e onde você confere o valor atual na sua própria instituição.
O Que ‘Sem Anuidade’ Significa na Prática
Os bancos e demais instituições financeiras só podem cobrar tarifas por serviços previstos em norma. A regra geral vem da Resolução nº 3.919/2010 do Conselho Monetário Nacional, na versão consolidada publicada pelo Banco Central (texto consolidado da Resolução 3.919).
Isso quer dizer que a instituição escolhe quais tarifas permitidas vai cobrar. Ao isentar a anuidade, ela abre mão de uma delas, e não das outras. O que vale para o seu cartão está no contrato e na tabela de tarifas da própria instituição, que ela deve manter disponível ao cliente.
Tarifas Que Podem Existir Mesmo Sem Anuidade
Na Resolução 3.919/2010, o cartão de crédito tem um pacote próprio de serviços tarifáveis. Em resumo parcial, ele inclui, além da anuidade, a segunda via do cartão pedida pelo titular, o saque com o cartão, o pagamento de contas com ele e a avaliação emergencial de crédito. O texto completo e a lista vigente estão na norma citada acima.
| Billing | Quando pode aparecer | Onde conferir o valor |
|---|---|---|
| Segunda via | Quando o titular pede a troca do cartão | Tabela de tarifas da instituição |
| Saque com o cartão | Ao retirar dinheiro em terminal | Tabela de tarifas e contrato |
| Pagamento de contas | Ao pagar boleto usando o crédito | Tabela de tarifas e contrato |
| Avaliação emergencial de crédito | Quando o cliente pede liberação acima do limite | Tabela de tarifas e contrato |
Existem ainda serviços chamados de diferenciados, como o envio de mensagem automática ou um cartão com plástico personalizado. Eles só podem ser cobrados se você contratar de forma expressa, segundo a mesma resolução.
A norma também cria deveres de transparência. A instituição precisa avisar mudanças de tarifa com antecedência de 45 dias e disponibilizar um demonstrativo anual das tarifas cobradas, com prazo até 28 de fevereiro do ano seguinte, conforme o texto consolidado da Resolução 3.919.
Juros do Rotativo e do Parcelamento
Aqui está o custo que mais pesa. Se você paga menos do que o total da fatura, o restante é financiado com juros, e a taxa é definida pela instituição no contrato. O Banco Central explica em cartilha que os juros do cartão são livremente pactuados, ou seja, variam de um emissor para outro (cartilha do Banco Central sobre cartão de crédito).
O crédito rotativo, a modalidade em que o saldo da fatura segue para a seguinte, só pode durar até a fatura seguinte, segundo a Resolução CMN nº 4.549/2017 (texto consolidado). Depois disso, o saldo precisa ser parcelado ou renegociado em outra modalidade.
Exemplo hipotético: como o teto funciona
A conta é saldo = 1.000 × 1,10 elevado ao número de meses, limitada a R$ 2.000,00. O gráfico abaixo mostra as duas curvas para 12 meses. Um teto de 100% ainda é muito dinheiro: a dívida dobra antes de parar de crescer.
Atraso: Multa e Juros de Mora
Pagar depois do vencimento gera cobranças diferentes dos juros do financiamento. O Código de Defesa do Consumidor limita a multa de mora a 2% do valor da prestação (artigo 52, parágrafo 1º), e os juros de mora devem estar previstos no contrato, conforme o artigo 54-B (Código de Defesa do Consumidor no Planalto).
Em uma fatura de R$ 1.000,00 paga com atraso, a multa máxima é de R$ 20,00. Os juros de mora e os encargos do financiamento entram à parte, na taxa do contrato.
IOF: Compras e Saques no Exterior e Operações de Crédito
O Imposto sobre Operações Financeiras (IOF) incide sobre operações de câmbio e de crédito. O Decreto nº 6.306/2007 é a base, e o Decreto nº 12.499/2025 alterou as alíquotas (Decreto 6.306 no Planalto; Decreto 12.499 na Câmara dos Deputados).
Pelo artigo 15-B do Decreto 6.306, na redação dada pelo Decreto 12.499, a alíquota é de 3,5% em compras no exterior com cartão (inciso VII) e em outras operações de câmbio listadas no inciso IX. Em 17/10/2026, o próprio texto do Decreto 6.306 traz a indicação de que ele foi sustado por decreto legislativo e a remissão à ação ADC 96 no Supremo Tribunal Federal, cujo julgamento em plenário ainda estava pendente na data desta conferência de dados.
Nas operações de crédito, o IOF tem componente diário e um adicional. Para pessoas físicas, a soma de 0,0082% ao dia durante 365 dias com o adicional de 0,38% dá 3,373%, no máximo, em operações de um ano ou mais. Sobre R$ 1.000,00 financiados, isso seria R$ 33,73 no limite. Quem define a incidência no seu caso é o contrato.
O Que Mudou e o Que Não Mudou
Situação em 17/10/2026, conforme o texto legal.
- O que mudou: a Lei 14.690/2023 passou a limitar por lei o total de juros e encargos; a Medida Provisória nº 1.393/2026 acrescentou o artigo 28-A a essa lei, segundo o texto no Planalto.
- O que não mudou: o teto de 100% do artigo 28 consta no texto consultado, e a multa de mora de 2% segue no artigo 52 do Código de Defesa do Consumidor.
- Ainda em discussão: a alíquota de IOF de 3,5% para o exterior está em vigor segundo as fontes citadas, mas o assunto é alvo da ADC 96 no Supremo, e o resultado final pode alterar o quadro.
Passo a Passo para Conferir o Custo do Seu Cartão
- 1 Abra a tabela de tarifas: procure no site ou no aplicativo da instituição a lista de tarifas de cartão e veja se há cobrança de saque, segunda via e pagamento de contas.
- 2 Leia a taxa de juros do rotativo e do parcelamento: ela precisa constar no contrato e na fatura. Anote o valor mensal.
- 3 Revise serviços contratados: mensagens, plástico personalizado e outros itens opcionais só podem ser cobrados se você os contratou.
- 4 Confira a fatura todo mês: procure linhas de tarifa, IOF e juros, e conteste o que não reconhecer pelo canal de atendimento da instituição.
- Quem usa ou vai escolher um cartão sem anuidade
- Quem quer entender de onde vêm as cobranças da fatura
- Quem procura indicação de um cartão específico
- Quem busca orientação jurídica para um caso concreto
Para ir além, veja também o guia sobre parcelamento da fatura do cartão, que trata do que acontece quando o pagamento total não cabe no mês.
See also: Credit Card with No Annual Fee
Frequently Asked Questions
Cartão sem anuidade tem algum custo?
Pode ter. Sem anuidade só significa que essa tarifa não é cobrada. Saque, segunda via, juros, multa por atraso e IOF podem aparecer, conforme o contrato e as normas citadas, com dados conferidos em 17/10/2026.
Existe limite para os juros do cartão?
Existe um teto para o total de juros e encargos de rotativo e parcelamento: 100% do valor original da dívida, segundo o artigo 28 da Lei 14.690/2023. Não há uma taxa mensal fixada em lei.
A multa por atraso pode ser maior que 2%?
O Código de Defesa do Consumidor fixa a multa de mora em no máximo 2% (artigo 52, parágrafo 1º). Juros de mora são cobrados à parte, na forma prevista no contrato.
Compras internacionais têm imposto?
Sim, há IOF de 3,5% segundo o Decreto 12.499/2025, em vigor na data da conferência. O tema está em discussão no Supremo, então confira a regra vigente na Receita Federal e na sua instituição antes de viajar.
Onde confiro as tarifas do meu cartão?
Na tabela de tarifas e no contrato da instituição, e no demonstrativo anual de tarifas. Em caso de dúvida, procure o atendimento da instituição ou os canais de defesa do consumidor.
- Planalto, Lei nº 14.690/2023 (acesso em 17/10/2026)
- Banco Central, Resolução CMN nº 3.919/2010, texto consolidado (acesso em 17/10/2026)
- Banco Central, Resolução CMN nº 4.549/2017, texto consolidado (acesso em 17/10/2026)
- Planalto, Código de Defesa do Consumidor (acesso em 17/10/2026)
- Planalto, Decreto nº 6.306/2007 (acesso em 17/10/2026)
- Câmara dos Deputados, Decreto nº 12.499/2025 (acesso em 17/10/2026)
- Banco Central, cartilha sobre cartão de crédito (acesso em 17/10/2026)
Notice: este conteúdo tem fim educacional e informativo. Não é recomendação de investimento, consultoria nem análise de valores mobiliários, e não considera a sua situação, seus objetivos nem a sua tolerância a risco. Todo investimento envolve riscos, e rentabilidade passada não garante rentabilidade futura. Taxas, impostos e regras mudam: os dados foram pesquisados nas fontes oficiais indicadas, na data informada no início. Consulte um profissional habilitado antes de decidir. As imagens ilustrativas, quando criadas por inteligência artificial, não mostram instituições, produtos ou pessoas reais.