- Opções comparadas: a taxa Selic (meta do Copom e taxa apurada pelo Banco Central) e o CDI (taxa DI, da B3).
- Critérios: quem define, instrumento usado, prazo, forma de divulgação e uso nos investimentos.
- Resultado: as taxas andam próximas, mas têm origem e lastro diferentes. O contrato do produto diz qual delas vale.
- Data e base: o Relatório de Política Monetária de setembro de 2026 registra a meta Selic em 13,75% ao ano. O CDI muda todo dia útil.
A diferença entre CDI e Selic confunde quem começa na renda fixa, porque as duas taxas andam quase juntas e aparecem nos mesmos extratos. A origem de cada uma, porém, é outra. A Selic vem de operações com títulos públicos e de uma meta fixada pelo Banco Central. O CDI vem de empréstimos de um dia entre instituições financeiras.
Em Uma Frase: o Que Separa CDI e Selic
A Selic é a taxa básica de juros da economia. Quem decide a meta dela é o Copom, o comitê do Banco Central (BC) que cuida da política monetária. O CDI, no uso comum, é a taxa dos empréstimos de um dia entre instituições financeiras. A B3 a calcula e divulga com o nome de taxa DI.
Tratar CDI e Selic como sinônimos funciona numa conversa rápida, mas esconde o que cada taxa mede. Uma é instrumento de política do BC. A outra é referência de mercado.
Como a Selic É Formada
O Copom fixa a meta. O BC, por sua vez, administra a liquidez do mercado de reservas bancárias para que a taxa efetiva siga essa meta, como descreve o Plano Diretor de Acompanhamento da Taxa Selic (seção 3.1). A taxa em si vem das operações compromissadas de um dia útil com títulos públicos federais registrados no sistema Selic. O cálculo é a média ponderada das taxas praticadas.
O resultado sai em forma anual, com duas casas decimais. Por isso circulam dois números: a meta, decidida em reunião, e a taxa apurada, que mostra o que o mercado praticou. O artigo do site sobre a taxa Selic detalha o papel dela na economia.
Um título ligado a ela é a Letra Financeira do Tesouro (LFT). Sua rentabilidade é pós-fixada, acompanha a variação da Selic e não paga cupom de juros, conforme o glossário do BC.
Como o CDI É Formado
O CDI nasce de um produto bancário: o Depósito Interfinanceiro (DI), título privado de renda fixa negociado apenas entre instituições financeiras. Os bancos o usam para equilibrar o caixa, captar recursos ou aplicar sobras, informa a B3. Pessoa física não compra esse título.
A taxa DI é a média ponderada das taxas das operações prefixadas, extragrupo e de um dia, fechadas na B3 entre instituições financeiras. Como a taxa de um dia é muito pequena, a B3 a divulga em base anual, de 252 dias úteis.
O glossário da B3 no portal Bora Investir separa os dois termos. O CDI é o título trocado entre bancos; a taxa DI é o rendimento associado a ele. No dia a dia o mercado chama a taxa DI de CDI, e este guia faz o mesmo. O ponto central é que CDI e Selic descrevem operações distintas, mesmo quando os números aparecem lado a lado. A definição completa está no artigo o que é o CDI.
CDI e Selic Lado a Lado
| Critério | Selic | CDI (taxa DI) |
|---|---|---|
| Quem define ou calcula | O Copom define a meta; o BC apura a taxa | A B3 calcula e divulga a partir das operações realizadas |
| Instrumento | Operações compromissadas com títulos públicos federais | Depósito Interfinanceiro, título privado entre instituições |
| Prazo da operação | Um dia útil | Um dia, em geral útil |
| Divulgação | Forma anual, com duas casas decimais | Forma anual, base de 252 dias úteis, todo dia útil |
| Papel no mercado | Taxa básica de juros e principal instrumento de política monetária do BC | Principal referência para títulos de renda fixa, segundo a B3 |
| Onde aparece | Títulos pós-fixados do Tesouro, como a LFT | CDB, LCI, LCA e fundos DI |
Fontes: Banco Central e B3, páginas citadas nas seções anteriores, consultadas em 24/10/2026.
Por Que CDI e Selic Andam Tão Próximos
As duas taxas refletem o custo do dinheiro em operações de curtíssimo prazo, e por isso CDI e Selic se movem na mesma direção. O lastro, porém, é outro. A Selic sai de operações com títulos públicos federais. A taxa DI sai de operações entre instituições com título privado. A B3 indica que pequenas variações podem surgir por liquidez ou por riscos específicos do mercado.
Quando o Copom muda a meta, espera-se que a taxa DI acompanhe a Selic. Mas BC e B3 publicam séries separadas, então não existe distância fixa entre elas. O tamanho da diferença se mede nos dados do dia.
Onde Cada Taxa Aparece nos Investimentos
Produtos pós-fixados informam no contrato a taxa de referência. Um CDB que paga 100% do CDI segue a taxa DI; um título do Tesouro ligado à Selic segue a taxa Selic. O percentual contratado multiplica a taxa. Assim, 100% e 110% do CDI geram resultados bem diferentes, mesmo que CDI e Selic estejam a poucos centésimos uma da outra.
Ao ler o contrato de um produto, estes pontos decidem qual taxa vale e como ela entra na conta:
- Referência: o texto diz se a rentabilidade acompanha o CDI, a Selic ou outro indicador.
- Percentual contratado: 100%, 110% ou outro valor, aplicado sobre a taxa de referência.
- Prazo e liquidez: quando o dinheiro pode ser retirado e o que acontece se for antes.
- Emissor e garantia: quem paga o rendimento e quais limites de proteção existem.
- Custos e imposto: descontos que reduzem o rendimento bruto, a conferir nas fontes oficiais.
Exemplo com CDI e Selic: Diferença Pequena, Efeito Visível
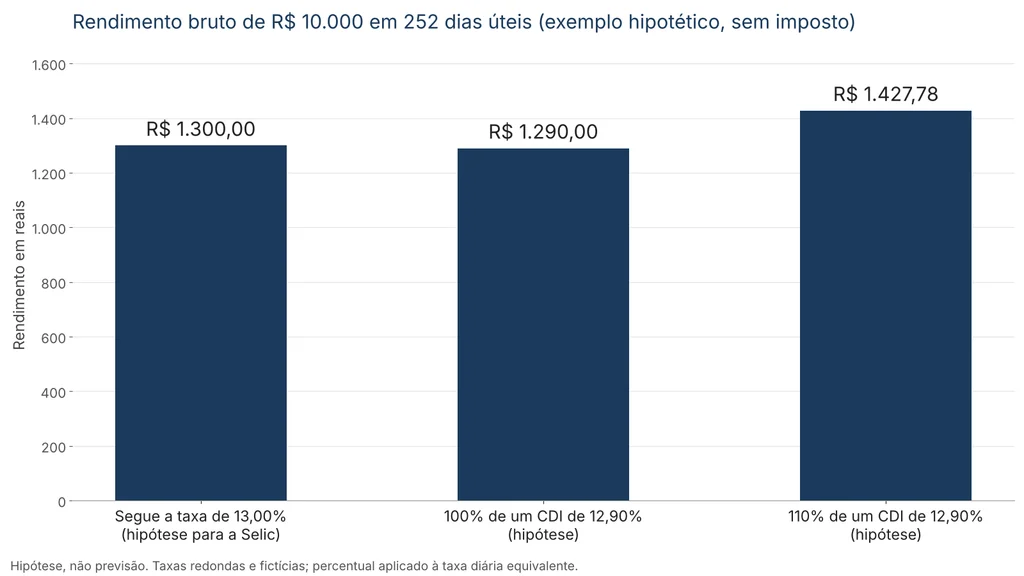
Um exemplo numérico mostra a distância prática entre CDI e Selic quando o dinheiro fica aplicado por um ano de dias úteis.
| Cenário | Taxa usada | Saldo final | Rendimento |
|---|---|---|---|
| A | 13,00% ao ano (hipótese para a Selic) | R$ 11.300,00 | R$ 1.300,00 |
| B | 100% de um CDI de 12,90% ao ano | R$ 11.290,00 | R$ 1.290,00 |
| C | 110% de um CDI de 12,90% ao ano | R$ 11.427,78 | R$ 1.427,78 |
Os 0,10 ponto percentual entre CDI e Selic hipotéticos valem R$ 10,00 no ano (cenários A e B). Passar de 100% para 110% do CDI vale R$ 137,78 (cenários B e C).
A conta é saldo = 10.000 × (1 + p × d)^252. Nela, p é o percentual do CDI e d = (1 + taxa anual)^(1/252) − 1 é a taxa diária equivalente, cerca de 0,0482% ao dia no exemplo. O percentual incide sobre a taxa diária, e não sobre a anual. Por causa da capitalização, 110% do CDI não rende exatamente 110% do cenário B. Para refazer o cálculo com outros valores, veja como calcular a rentabilidade com o CDI.
Onde Conferir os Valores de Hoje
Os valores de CDI e Selic mudam, e cada um tem uma fonte oficial própria.
- Meta Selic e decisões do Copom: relatórios do BC, como o Relatório de Política Monetária de setembro de 2026.
- Como a taxa Selic é apurada: o Plano Diretor de Acompanhamento da Taxa Selic, do BC.
- Taxa DI: a B3 a divulga diariamente; a explicação da B3 sobre a taxa DI descreve como ela é calculada.
Veja também: O Que É Tesouro Direto
Perguntas Frequentes
CDI e Selic são a mesma coisa?
Não. São taxas parecidas, com origem diferente. O BC apura a Selic com títulos públicos; a B3 calcula a taxa DI com depósitos entre instituições. Na prática, as duas se movem na mesma direção.
Quem define o CDI?
Ninguém o fixa por decisão. A B3 calcula a taxa DI a partir das operações realizadas. O Copom decide a meta da Selic, e a taxa DI costuma andar perto dela.
O CDI pode ficar acima da Selic?
As fontes consultadas não fixam uma distância entre CDI e Selic e indicam apenas que há pequenas variações. O sentido da diferença em cada dia se vê comparando as séries publicadas pelo BC e pela B3.
Posso comprar o CDI?
Não, porque o DI é negociado só entre instituições financeiras. O investidor encontra produtos que usam o CDI como referência, como CDB, LCI, LCA e fundos DI. Antes de contratar, leia o contrato e consulte um profissional habilitado.
Como conferir CDI e Selic?
A meta Selic aparece nas decisões e nos relatórios do BC. A B3 divulga a taxa DI todo dia útil. Anote a data de cada consulta e confirme CDI e Selic no dia em que for analisar um produto.
- Banco Central do Brasil, Relatório de Política Monetária, setembro de 2026 (acesso em 24/10/2026)
- Banco Central do Brasil, Plano Diretor de Acompanhamento da Taxa Selic (acesso em 24/10/2026)
- Banco Central do Brasil, glossário do Relatório Anual do Selic (acesso em 24/10/2026)
- B3, Depósito Interfinanceiro (acesso em 24/10/2026)
- B3, Bora Investir, glossário: Taxa DI (acesso em 24/10/2026)
Aviso: este conteúdo tem fim educacional e informativo. Não é recomendação de investimento, consultoria nem análise de valores mobiliários, e não considera a sua situação, seus objetivos nem a sua tolerância a risco. Todo investimento envolve riscos, e rentabilidade passada não garante rentabilidade futura. Taxas, impostos e regras mudam: os dados foram pesquisados nas fontes oficiais indicadas, na data informada no início. Consulte um profissional habilitado antes de decidir. As imagens ilustrativas, quando criadas por inteligência artificial, não mostram instituições, produtos ou pessoas reais.