Você sabe quanto os preços subiram enquanto seu dinheiro ficou parado? Entender o que é ipca ajuda a comparar rendimentos, preservar poder de compra e escolher investimentos mais coerentes com seus objetivos.
O índice aparece em decisões do Banco Central, contratos e aplicações financeiras. Neste guia, vamos transformar a inflação em números práticos, sem confundir rentabilidade anunciada com ganho real.
O que é ipca e como ele é calculado
Para entender o que é ipca, pense em um termômetro dos preços pagos pelas famílias. O índice acompanha uma cesta de bens e serviços consumidos em diferentes regiões do país.
O IPCA é calculado pelo IBGE, que pesquisa mensalmente quanto variaram itens como alimentação, habitação, transporte, saúde, educação e comunicação.
Na prática, cada grupo tem um peso conforme sua participação no orçamento das famílias. Se alimentação pesa mais que um item pouco consumido, sua variação influencia mais o resultado final.
É por isso que como o IPCA é calculado importa: uma alta de 10% em determinado produto não significa que todos os preços subiram 10%.
O resultado de um mês mostra uma variação pontual. Já o IPCA acumulado reúne as variações de vários meses, normalmente em 12 meses, permitindo observar uma tendência mais ampla.
Assim, quando alguém pergunta o que é ipca, a resposta completa envolve índice, cesta, pesos e período analisado. Para consultar a metodologia e os dados oficiais, vale acompanhar o site do IBGE.
Como a inflação afeta seu dinheiro
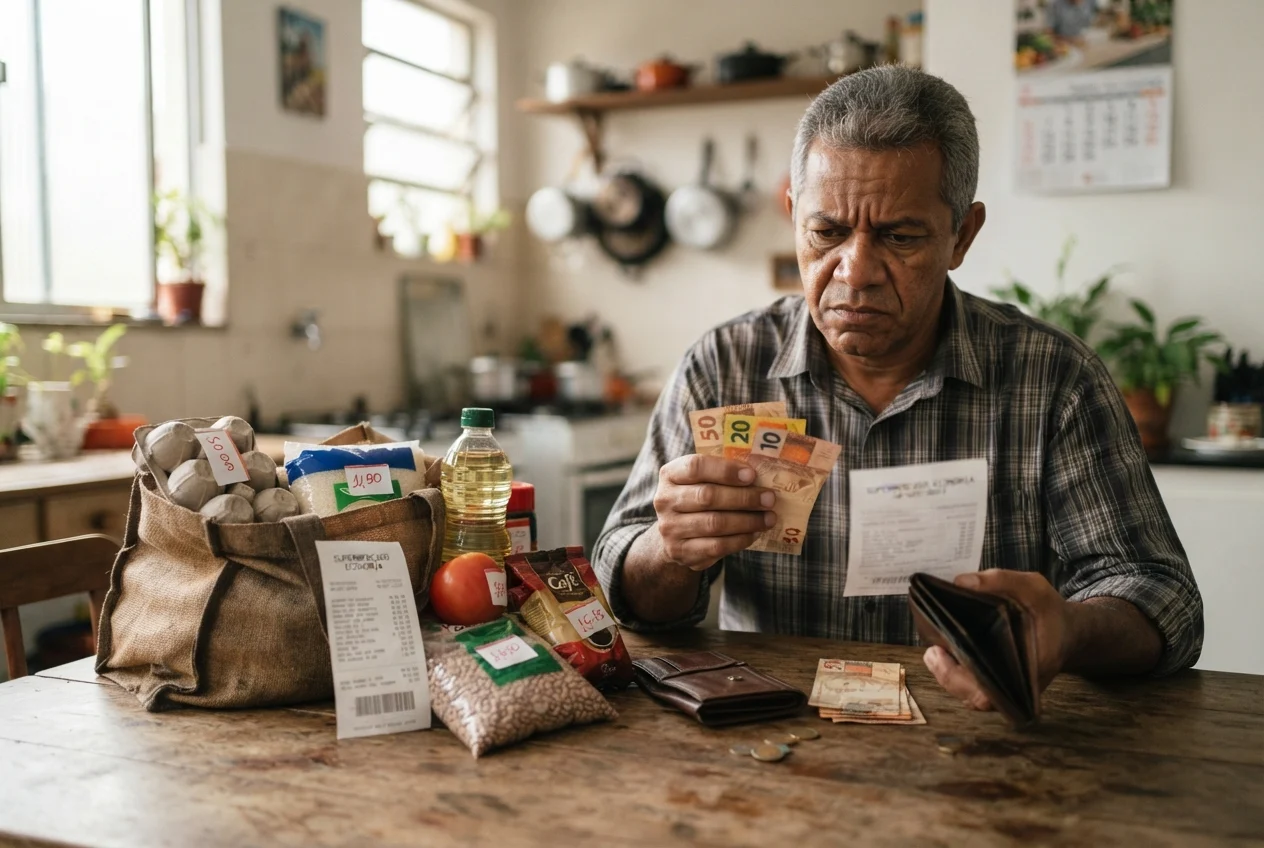
Entender o que é ipca também revela por que o saldo da conta não conta toda a história. Se preços sobem mais que seu dinheiro, você compra menos com o mesmo valor.
Imagine uma aplicação de R$ 10.000 com rendimento nominal de 10% ao ano. Ao fim do período, o saldo bruto seria R$ 11.000, antes de impostos e taxas.
Se a inflação foi de 4%, o ganho real aproximado pode ser calculado pela fórmula (1,10 ÷ 1,04) − 1. O resultado é cerca de 5,77%.
Em valores, esse ganho real equivale a aproximadamente R$ 577 em poder de compra, não aos R$ 1.000 observados no extrato.
Essa diferença entre IPCA e inflação costuma gerar confusão. O IPCA é um índice oficial usado para medir a inflação de uma cesta específica; a inflação sentida por cada pessoa depende de seus próprios gastos.
Portanto, o que é ipca, nesse contexto, não se resume a uma porcentagem divulgada no noticiário. Ele serve como referência para saber se o investimento avançou acima da perda média de poder de compra.
Em nossos testes com simulações simples, analisar apenas o rendimento nominal frequentemente superestima o resultado. Uma aplicação que rende 3% ao ano com inflação de 4% perde poder de compra, mesmo apresentando saldo maior.
Impactos na renda fixa
Para avaliar o que é ipca dentro da renda fixa, observe como a remuneração de cada título se relaciona com juros, inflação, prazo e emissor.
A rentabilidade fixed-rate é conhecida no momento da contratação, se mantida até o vencimento. A fixed-rate acompanha um indicador, como a Selic ou o CDI. A remuneração atrelada a índices combina uma referência, como o IPCA, com uma taxa adicional.
O Selic Treasury acompanha a taxa básica de juros e costuma ser usado para reserva de emergência, desde que o investidor considere o prazo de resgate e a instituição intermediária.
One CDB é emitido por banco e pode pagar percentual do CDI, taxa prefixada ou remuneração vinculada a índice. É adequado para objetivos definidos, sempre com análise de emissor, prazo e cobertura do FGC.
A LCI pode remunerar em percentual do CDI, taxa fixa ou outra condição contratada. Para pessoa física, seus rendimentos são isentos de Imposto de Renda, mas isso não elimina riscos, carência ou eventual menor liquidez.
Nos CDBs e no Tesouro Direto, pessoas físicas pagam IR sobre os rendimentos pela tabela regressiva: 22,5% até 180 dias; 20% de 181 a 360; 17,5% de 361 a 720; e 15% acima de 720 dias.
Também pode haver IOF regressivo sobre resgates realizados nos primeiros 30 dias. Em LCI, a isenção de IR para pessoa física permanece aplicável aos rendimentos, conforme as regras vigentes do produto.
Assim, o que é ipca ajuda a comparar retorno nominal e preservação do poder de compra, mas não substitui a análise de risco de crédito, liquidez, prazo, impostos e custos.
Títulos ligados à inflação
Quando pensamos no que é ipca em um investimento de longo prazo, o IPCA+ Treasury é um exemplo direto: ele combina a variação do índice com uma taxa fixa contratada.
Se um título oferecer IPCA + 5% ao ano e for mantido conforme as condições do investimento, a taxa contratada representa uma parcela real antes de impostos e demais efeitos.
Suponha uma inflação de 4% e uma taxa fixa de 5%. A rentabilidade nominal aproximada não é simplesmente 9%, pois as taxas se multiplicam: (1,04 × 1,05) − 1 = 9,2%.
Em uma aplicação hipotética de R$ 10.000, isso equivaleria a cerca de R$ 920 de rendimento bruto no primeiro ano, sem considerar prazo, marcação a mercado, taxas ou impostos.
O ganho real aproximado seria de 5%, antes dos descontos. Por isso, o que é ipca deve ser interpretado junto da taxa real contratada, e não apenas do retorno nominal projetado.
Esse título pode fazer sentido para aposentadoria, formação de patrimônio ou objetivos que estejam muitos anos à frente. Para planejar datas e aportes, consulte também o simulador de aposentadoria.
Existe, porém, um ponto importante: o preço do título pode oscilar antes do vencimento. Se os juros de mercado subirem, a cotação pode cair, gerando perda caso o investidor venda antecipadamente.
Em nossos acompanhamentos, essa oscilação é uma das principais fontes de surpresa para quem confunde promessa de remuneração no vencimento com estabilidade diária do preço.
Efeitos na renda variável e criptomoedas
O que é ipca também interessa a quem investe fora da renda fixa, mas não existe uma relação automática entre inflação e alta ou queda de cada ativo.
Inflação, juros, atividade econômica, lucros, crédito e expectativas afetam empresas e mercados simultaneamente. Uma companhia pode repassar preços, mas também enfrentar custos maiores e demanda enfraquecida.
One FII, ou fundo de investimento imobiliário, reúne recursos para exposição a imóveis, recebíveis ou outros ativos ligados ao setor. As cotas são negociadas em bolsa e podem distribuir rendimentos.
Para pessoas físicas, os rendimentos distribuídos por determinados FIIs podem ser isentos de IR quando as condições legais forem atendidas, como negociação em bolsa, mínimo de 50 cotistas e limites de participação do investidor.
Essa isenção não cobre tudo: o ganho de capital na venda das cotas de FII é tributado em 20%. Além disso, o valor da cota pode cair, os rendimentos variar e os imóveis sofrer vacância.
O Bitcoin é outro exemplo. Trata-se de um criptoativo com alta volatilidade, risco elevado e sem garantia de proteção contra a inflação.
Mesmo quando sua cotação sobe durante um período inflacionário, isso não prova que ele preservará poder de compra no futuro. Para entender riscos e cuidados, consulte materiais da CVM.
Por isso, o que é ipca funciona como uma referência econômica, não como sinal isolado de compra ou venda. Em renda variável e criptomoedas, diversificação e tolerância a perdas são indispensáveis.
Como usar o índice para decidir melhor
Antes de escolher um produto, transforme o que é ipca em um processo de comparação. O primeiro passo é estimar quanto você precisa no futuro e qual inflação pode afetar esse objetivo.
Depois, compare o retorno líquido esperado com o IPCA acumulado do período. Observe se a rentabilidade está expressa em percentual do CDI, taxa fixa, IPCA mais juros ou distribuição variável.
O prazo também muda a decisão. Reserva de emergência pede liquidez e menor oscilação; aposentadoria pode aceitar vencimentos longos; dinheiro para uma compra próxima não combina com ativos muito voláteis.
Use a tabela como um mapa inicial. Ela não substitui a leitura das regras do produto nem a avaliação da sua situação financeira.
| Product | Key Feature | Appropriate profile or objective |
|---|---|---|
| Selic Treasury | Remuneração ligada à Selic, com liquidez diária em condições próprias do Tesouro Direto | Reserva de emergência e objetivos de curto prazo, considerando oscilações pequenas e custos |
| CDB | Pode pagar CDI, taxa prefixada ou índice; risco ligado ao banco emissor e cobertura do FGC | Objetivos definidos, desde que prazo, liquidez e emissor sejam compatíveis |
| LCI | Renda fixa com isenção de IR para pessoa física, normalmente sujeita a carência | Investidor que pode manter o dinheiro até o prazo e busca retorno líquido competitivo |
| IPCA+ Treasury | Combina inflação medida pelo IPCA com taxa fixa, mas oscila antes do vencimento | Objetivos de longo prazo, como aposentadoria, para quem aceita manter até o vencimento |
| FII | Exposição ao mercado imobiliário, com cotas negociadas e rendimentos variáveis | Renda variável diversificada, aceitando risco de mercado, vacância e tributação sobre ganho de capital |
| Bitcoin | Criptoativo de alta volatilidade, sem garantia de proteção inflacionária | Parcela especulativa e limitada da carteira, para quem aceita risco elevado |
Também confira impostos, taxas de custódia, corretagem, spread, prazo de resgate e risco de crédito. Um produto com taxa maior pode entregar menos depois dos descontos.
Se quiser aprofundar conceitos de mercado, leia sobre swap transactions, conteúdo complementar que ajuda a entender mecanismos usados na gestão de riscos.
Antes de publicar ou atualizar este artigo, verifique se o site já possui outro conteúdo para a mesma palavra-chave. Quando houver, crie apenas links internos complementares, evitando páginas concorrentes e repetição de intenção de busca.
Do índice à próxima decisão financeira
Understanding o que é ipca permite olhar além do saldo nominal: compare inflação, retorno líquido, prazo, liquidez e risco. Use essa leitura para alinhar cada produto a um objetivo específico, sem perseguir promessas.
Comece calculando seu ganho real e revisando a carteira com calma. Este conteúdo tem caráter educacional e não constitui recomendação de investimento. Consulte um assessor financeiro certificado antes de tomar decisões.
Perguntas frequentes sobre o que é ipca
O que é ipca e como ele é calculado?
O IPCA é o índice oficial de inflação calculado pelo IBGE. Ele acompanha mensalmente a variação de preços de uma cesta de bens e serviços consumidos pelas famílias, considerando grupos como alimentação, habitação, transporte, saúde, educação e comunicação, cada um com peso diferente.
Como calcular o ganho real de um investimento usando o IPCA?
Para estimar o ganho real, compare a rentabilidade nominal com a inflação utilizando a fórmula (1 + rendimento) ÷ (1 + IPCA) − 1. Assim, uma aplicação que rende 10% com IPCA de 4% apresenta ganho real aproximado de 5,77%, antes de impostos e taxas.
Qual é a diferença entre o IPCA e a inflação sentida por cada pessoa?
O IPCA mede a variação média de uma cesta específica de consumo, enquanto a inflação percebida depende dos gastos individuais. Quem compromete mais renda com alimentação, aluguel ou transporte pode sentir aumentos diferentes da média oficial divulgada pelo IBGE.
Quais são os benefícios de considerar o IPCA na renda fixa?
Observar o IPCA ajuda a avaliar se a remuneração de um título supera a inflação e preserva o poder de compra. Essa análise deve considerar também juros, prazo, impostos, taxas e risco do emissor, evitando decisões baseadas apenas na rentabilidade anunciada.
É verdade que um investimento com saldo maior sempre aumentou seu poder de compra?
Não. Um saldo maior pode representar apenas ganho nominal. Se o investimento rende 3% ao ano e o IPCA fica em 4%, o dinheiro perde poder de compra, pois os preços avançaram mais do que o rendimento obtido no período.